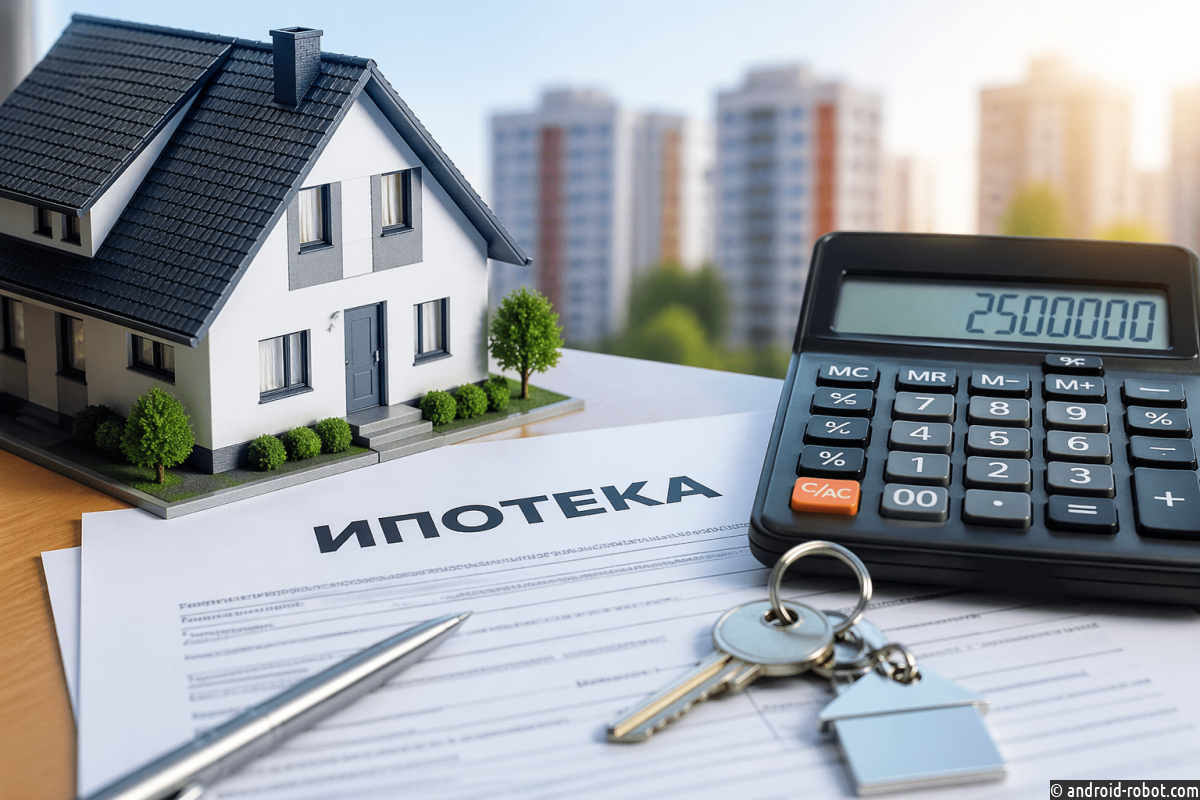
Российские банки продолжают удивлять. В ходе мониторинга кредитных портфелей был выявлен уникальный заёмщик, оформивший 100 ипотечных кредитов. Секрет такой «плодовитости» раскрывается просто: банк, выдававший займы, учитывал будущие арендные платежи как источник дохода. Иными словами, заемщик покупал квартиры, сдавал их, а платежи от арендаторов шли на погашение ипотеки. Схема работала до тех пор, пока рынок аренды рос, а ставки оставались приемлемыми.
Однако сейчас ситуация изменилась. Рост ключевой ставки и удорожание кредитов сделали такие схемы рискованными. Если арендаторы задержат платежи или квартиры простаивают, заёмщик может не справиться с обслуживанием долга. Банк, в свою очередь, оказался в уязвимом положении: концентрация риска на одном клиенте огромна. Эксперты отмечают, что подобные случаи — следствие мягких скоринговых моделей, которые не учитывали реальную долговую нагрузку. ЦБ уже неоднократно предупреждал банки о необходимости более консервативной оценки заёмщиков, но на практике кредитные организации продолжали конкурировать за клиентов.
История со 100 ипотеками стала символом перегрева рынка. Она показывает, что даже при формально высоких доходах заёмщик может оказаться в ловушке, если экономика замедлится. Регулятор намерен усилить контроль за ипотечными портфелями и запретить учёт арендных платежей как единственного источника дохода. Пока же банки начинают пересматривать свои методики, а рынок ждёт ужесточения условий. Вопрос о том, сколько ещё таких «рекордсменов» скрывается в кредитных базах, остаётся открытым.